Программа долгосрочных сбережений (ПДС) — это государственный инструмент, который помогает копить деньги на долгосрочные цели: на пенсию, образование детей, покупку жилья или просто создать финансовую подушку. Я коротко объясню, как она устроена — так будет проще понять, подойдёт ли она вам.
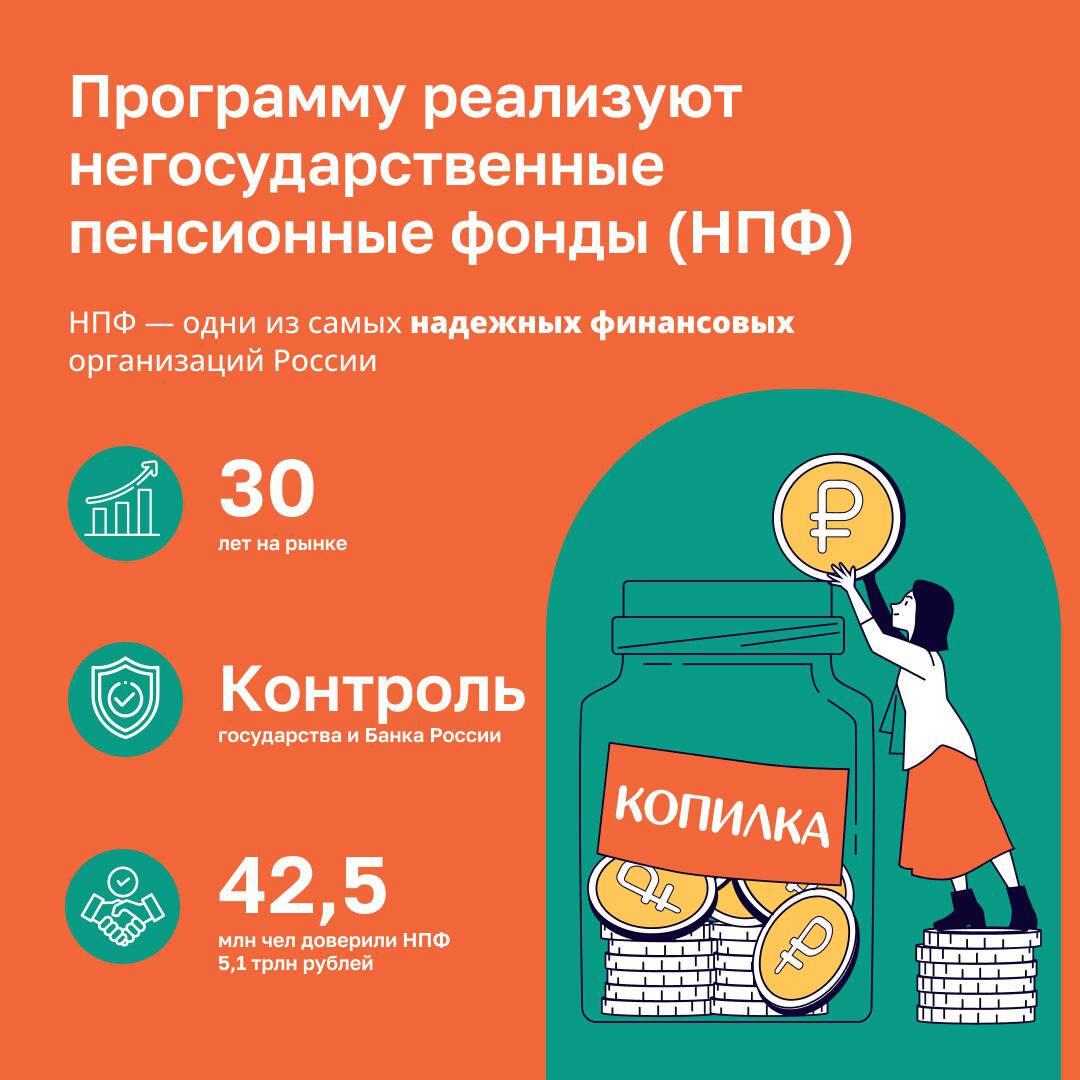
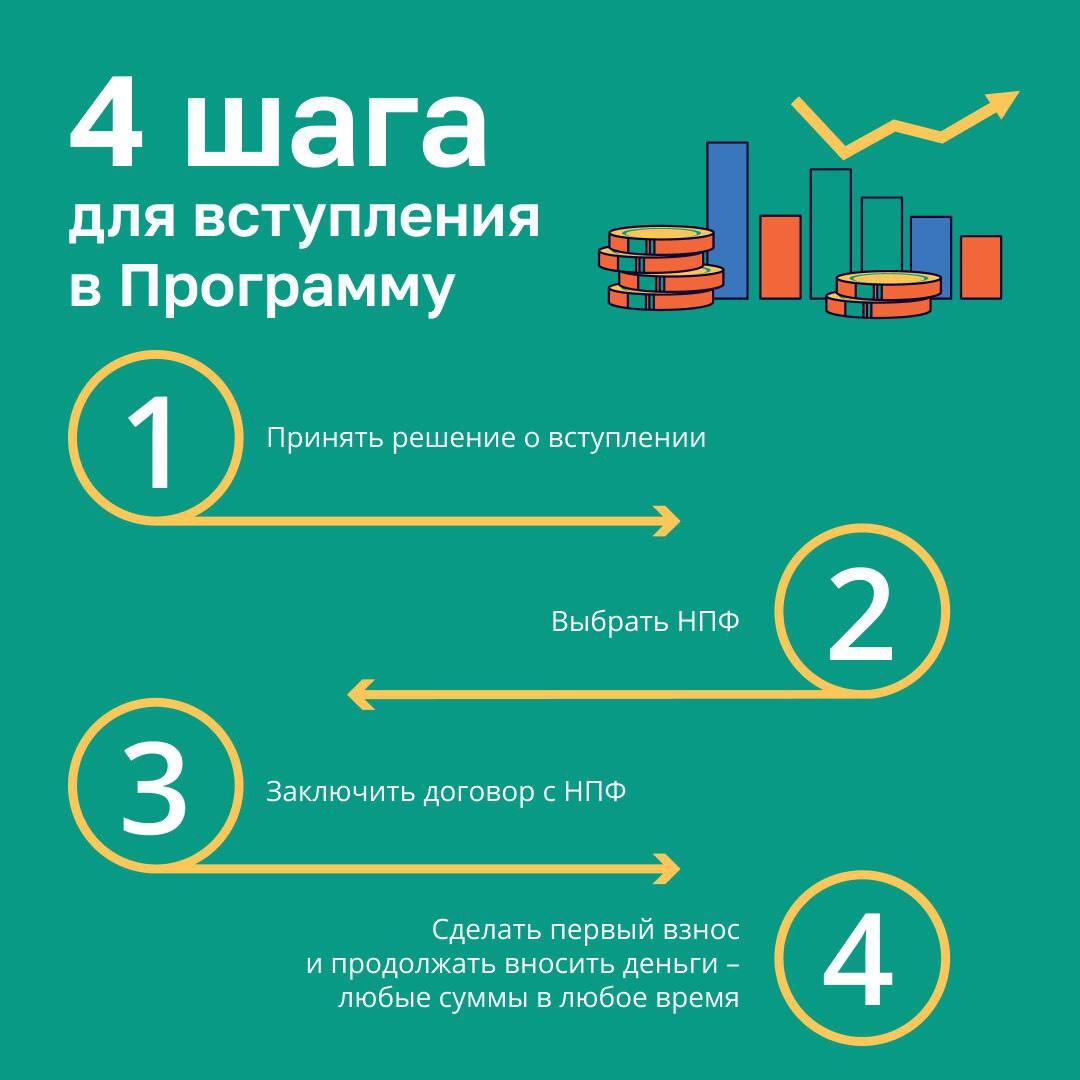
Как это работает Чтобы участвовать, нужно заключить договор с негосударственным пенсионным фондом (НПФ), который аккредитован для этой программы. Дальше вы регулярно вносите личные взносы. А дальше в дело вступают ещё два компонента:
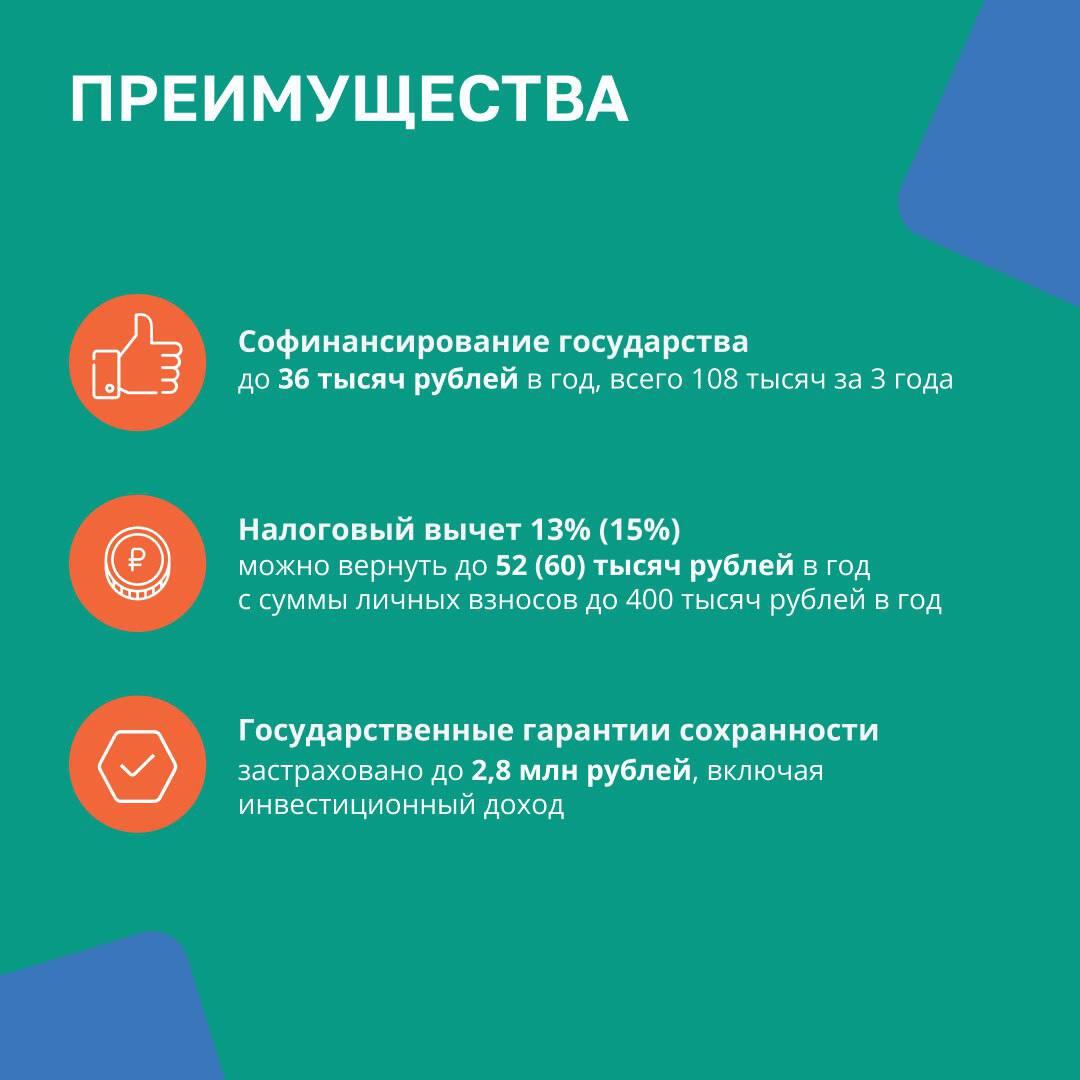
- Софинансирование от государства. Бюджет добавляет деньги к вашим взносам. Но есть нюанс: размер добавки зависит от вашего среднемесячного дохода. Если доход до 80 000 рублей — государство добавит 1 рубль на каждый ваш рубль (1:1). При доходе от 80 001 до 150 000 рублей — 50 копеек на рубль (1:2). А если доход выше 150 000 рублей — 25 копеек (1:4). При этом максимальная сумма господдержки в год — 36 000 рублей, и она действует в течение 10 лет с момента начала взносов.
- Инвестиционный доход. НПФ вкладывает ваши деньги и государственные добавки в надёжные активы (например, в облигации), чтобы защитить накопления от инфляции и дать рост.
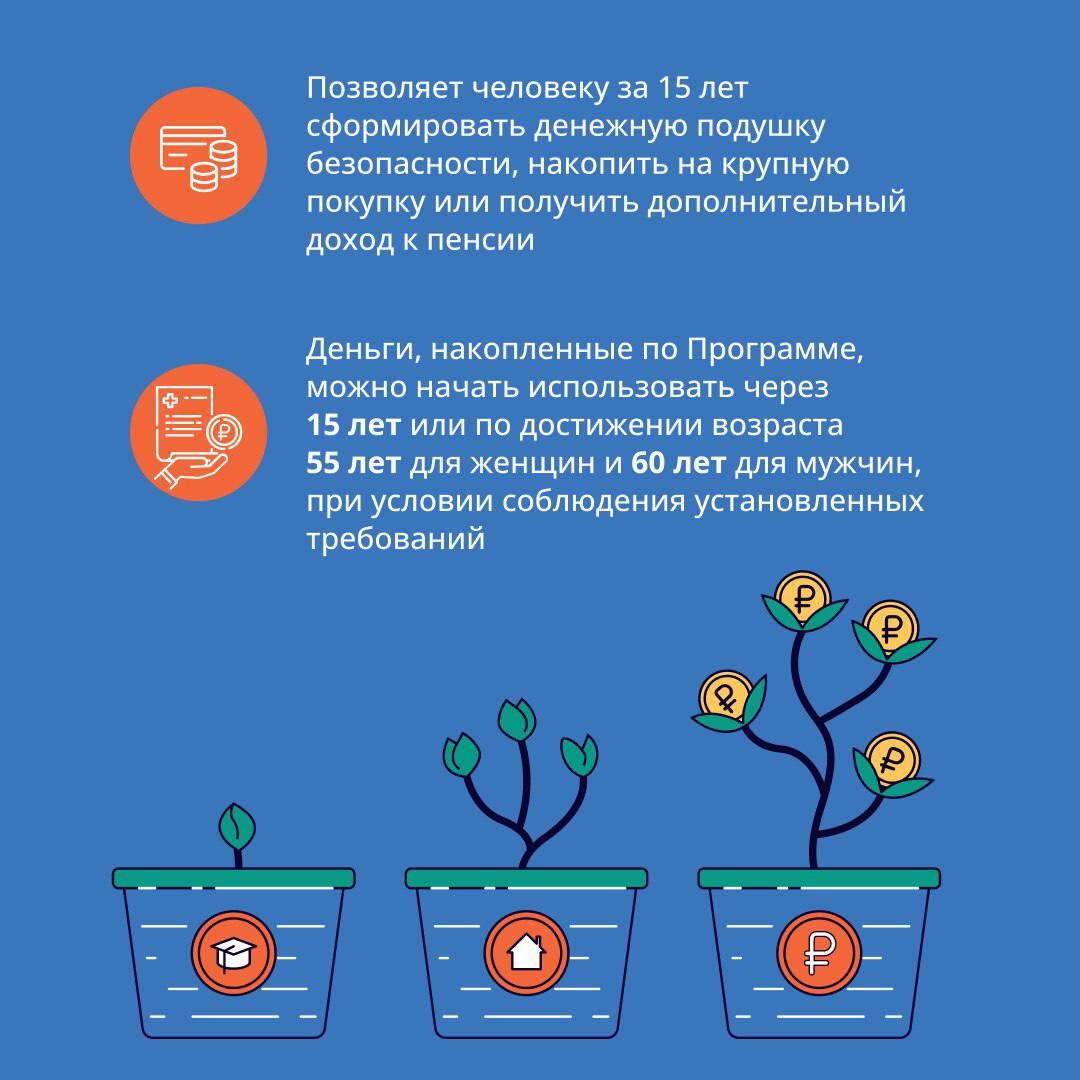
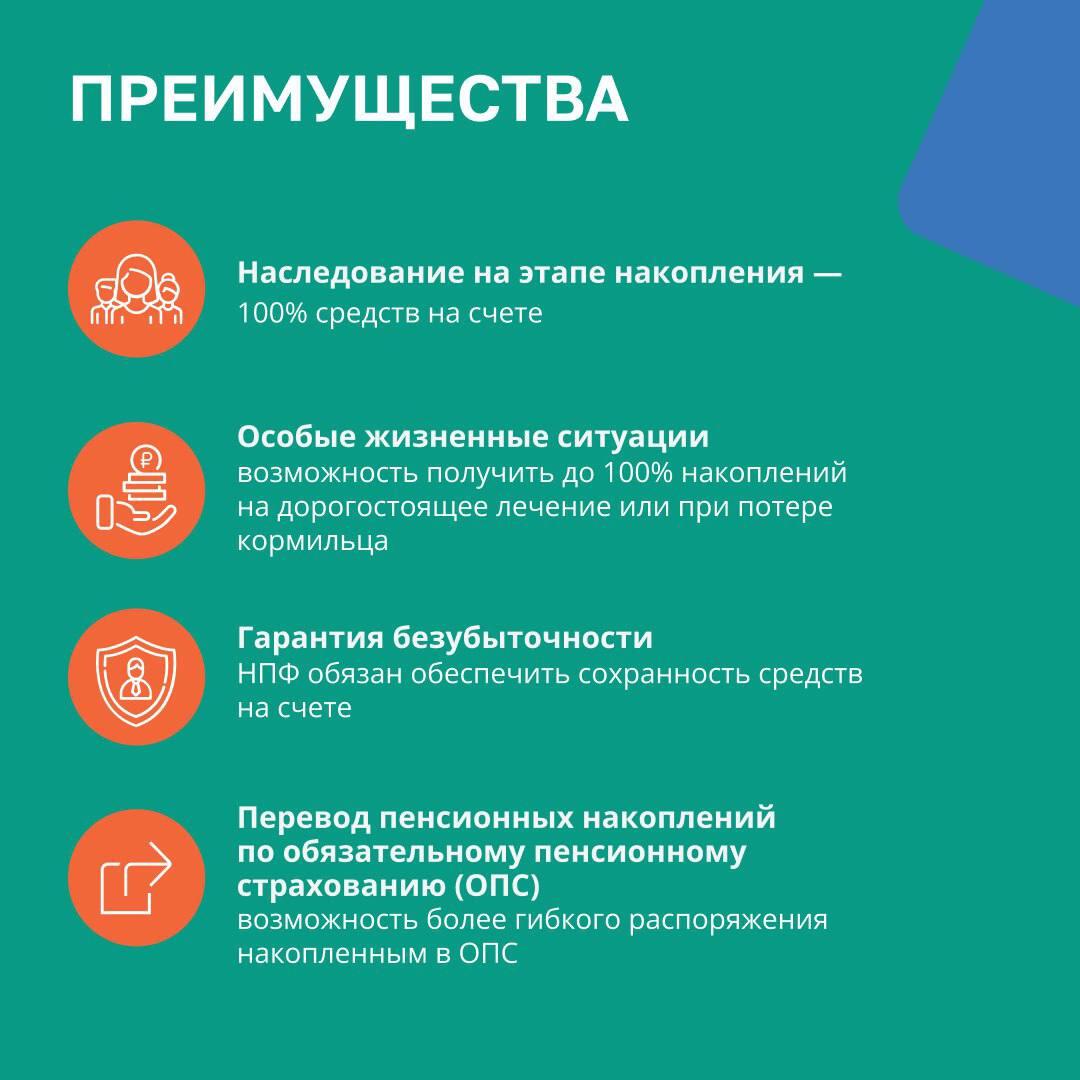
Когда можно забрать деньги Обычно право на выплаты наступает, когда пройдёт 15 лет с момента заключения договора или когда вы достигнете определённого возраста: 55 лет для женщин и 60 лет для мужчин. Но есть и варианты для досрочного снятия без потери господдержки и уже полученных налоговых вычетов: если понадобятся деньги на дорогостоящее лечение или в случае потери кормильца (нужно будет подтвердить ситуацию документами).
Какие есть варианты выплат Когда наступит право, можно выбрать:
- единовременную выплату (всю сумму сразу);
- срочные выплаты (равные платежи на выбранный срок, минимум 10 лет);
- пожизненную ренту (ежемесячные выплаты до конца жизни).
Какие ещё есть плюсы
- Налоговый вычет. Можно ежегодно возвращать часть НДФЛ с суммы взносов. Лимит для вычета — 400 000 рублей в год, то есть максимум можно вернуть до 88 000 рублей (зависит от вашей ставки НДФЛ).
- Защита средств. Агентство по страхованию вкладов (АСВ) гарантирует сохранность личных взносов и инвестиционного дохода на сумму до 2,8 млн рублей. При этом если вы переведёте в программу свои старые пенсионные накопления, лимит страховки дополнительно увеличится на эту сумму.
- Гибкость. Пополнять счёт можно в любое время и на любую сумму (минимальный взнос в год — 2 000 рублей, чтобы возникло право на софинансирование). Можно открыть счёт не только на себя, но и в пользу ребёнка или другого родственника.
Важные нюансы
- Если расторгнуть договор досрочно (не в связи с особыми жизненными ситуациями), можно потерять право на будущую господдержку, а уже полученные налоговые вычеты, возможно, придётся вернуть.
- Инвестиционный доход и сами выплаты по программе не облагаются НДФЛ при соблюдении условий (например, если деньги лежали на счёте не менее 5 лет, инвестиционный доход не превысил 30 млн рублей в совокупности по всем договорам ПДС и одновременно открыто не более трёх таких счетов).
В общем, ПДС — хороший вариант, если вы готовы копить долго и хотите получить дополнительную поддержку от государства.