Программа долгосрочных сбережений

Программа долгосрочных сбережений

Программа долгосрочных сбережений (ПДС) — это государственный инструмент, который помогает копить деньги на долгосрочные цели: на пенсию, образование детей, покупку жилья или просто создать финансовую подушку. Я коротко объясню, как она устроена — так будет проще понять, подойдёт ли она вам.

Как это работает Чтобы участвовать, нужно заключить договор с негосударственным пенсионным фондом (НПФ), который аккредитован для этой программы. Дальше вы регулярно вносите личные взносы. А дальше в дело вступают ещё два компонента:

  • Софинансирование от государства. Бюджет добавляет деньги к вашим взносам. Но есть нюанс: размер добавки зависит от вашего среднемесячного дохода. Если доход до 80 000 рублей — государство добавит 1 рубль на каждый ваш рубль (1:1). При доходе от 80 001 до 150 000 рублей — 50 копеек на рубль (1:2). А если доход выше 150 000 рублей — 25 копеек (1:4). При этом максимальная сумма господдержки в год — 36 000 рублей, и она действует в течение 10 лет с момента начала взносов.
  • Инвестиционный доход. НПФ вкладывает ваши деньги и государственные добавки в надёжные активы (например, в облигации), чтобы защитить накопления от инфляции и дать рост.

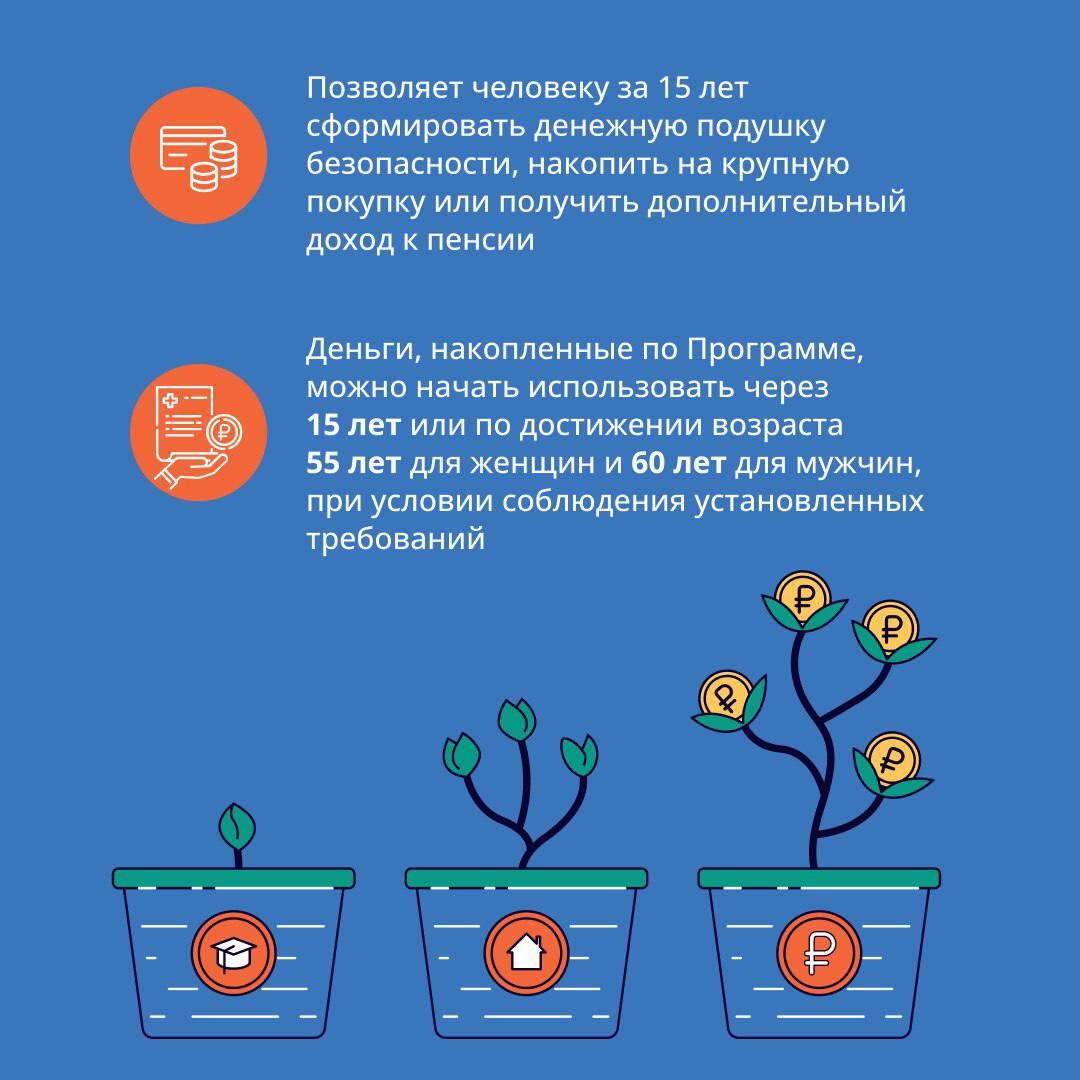
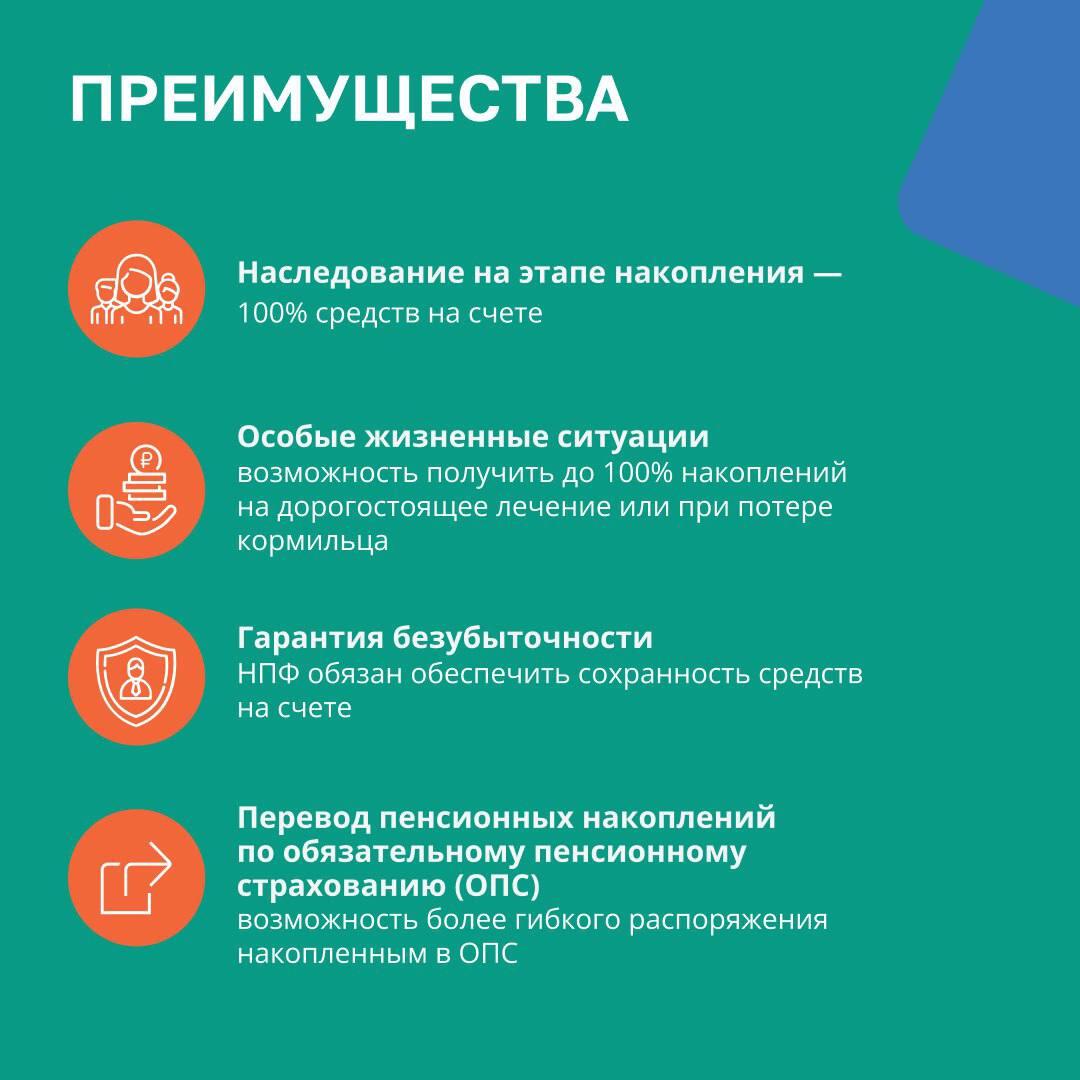
Когда можно забрать деньги Обычно право на выплаты наступает, когда пройдёт 15 лет с момента заключения договора или когда вы достигнете определённого возраста: 55 лет для женщин и 60 лет для мужчин. Но есть и варианты для досрочного снятия без потери господдержки и уже полученных налоговых вычетов: если понадобятся деньги на дорогостоящее лечение или в случае потери кормильца (нужно будет подтвердить ситуацию документами).

Какие есть варианты выплат Когда наступит право, можно выбрать:

  • единовременную выплату (всю сумму сразу);
  • срочные выплаты (равные платежи на выбранный срок, минимум 10 лет);
  • пожизненную ренту (ежемесячные выплаты до конца жизни).

Какие ещё есть плюсы

  • Налоговый вычет. Можно ежегодно возвращать часть НДФЛ с суммы взносов. Лимит для вычета — 400 000 рублей в год, то есть максимум можно вернуть до 88 000 рублей (зависит от вашей ставки НДФЛ).
  • Защита средств. Агентство по страхованию вкладов (АСВ) гарантирует сохранность личных взносов и инвестиционного дохода на сумму до 2,8 млн рублей. При этом если вы переведёте в программу свои старые пенсионные накопления, лимит страховки дополнительно увеличится на эту сумму.
  • Гибкость. Пополнять счёт можно в любое время и на любую сумму (минимальный взнос в год — 2 000 рублей, чтобы возникло право на софинансирование). Можно открыть счёт не только на себя, но и в пользу ребёнка или другого родственника.

Важные нюансы

  • Если расторгнуть договор досрочно (не в связи с особыми жизненными ситуациями), можно потерять право на будущую господдержку, а уже полученные налоговые вычеты, возможно, придётся вернуть.
  • Инвестиционный доход и сами выплаты по программе не облагаются НДФЛ при соблюдении условий (например, если деньги лежали на счёте не менее 5 лет, инвестиционный доход не превысил 30 млн рублей в совокупности по всем договорам ПДС и одновременно открыто не более трёх таких счетов).

В общем, ПДС — хороший вариант, если вы готовы копить долго и хотите получить дополнительную поддержку от государства.
Решение спора с банком по кредитному договору без суда

Решение спора с банком по кредитному договору без суда

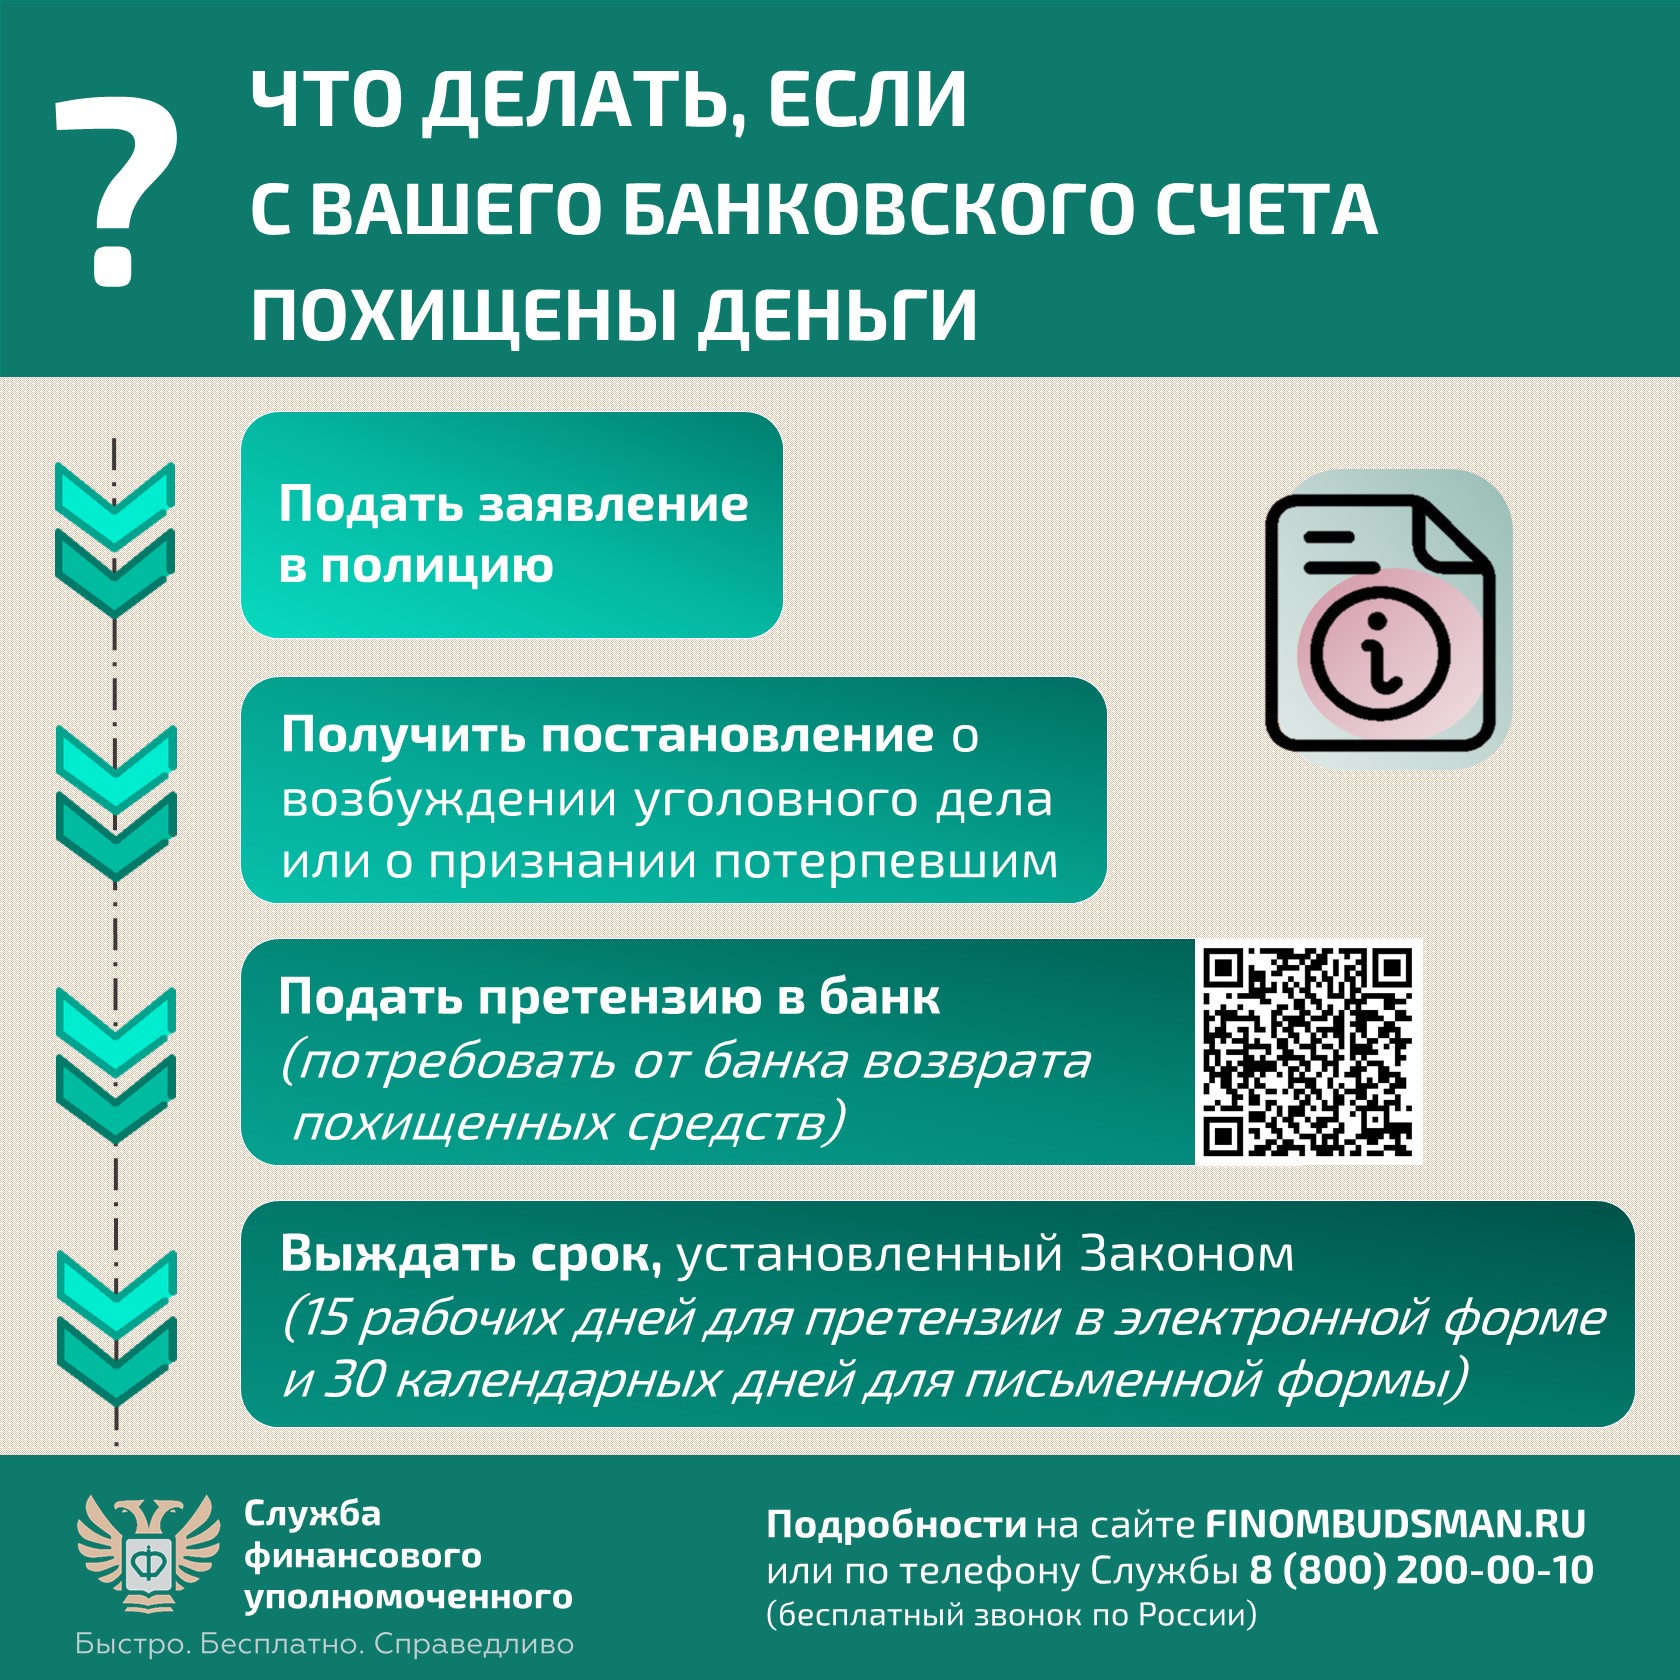
У вас возник денежный спор с банком в рамках заключенного кредитного договора?

Финансовый уполномоченный поможет бесплатно*.

Если вы не согласны:

  • с размером и/или порядком внесения платежей;
  • с размером (удержанием) платы за дополнительные услуги;
  • с удержанием (списанием) денежных средств,

до обращения в суд обратитесь в Службу финансового уполномоченного.

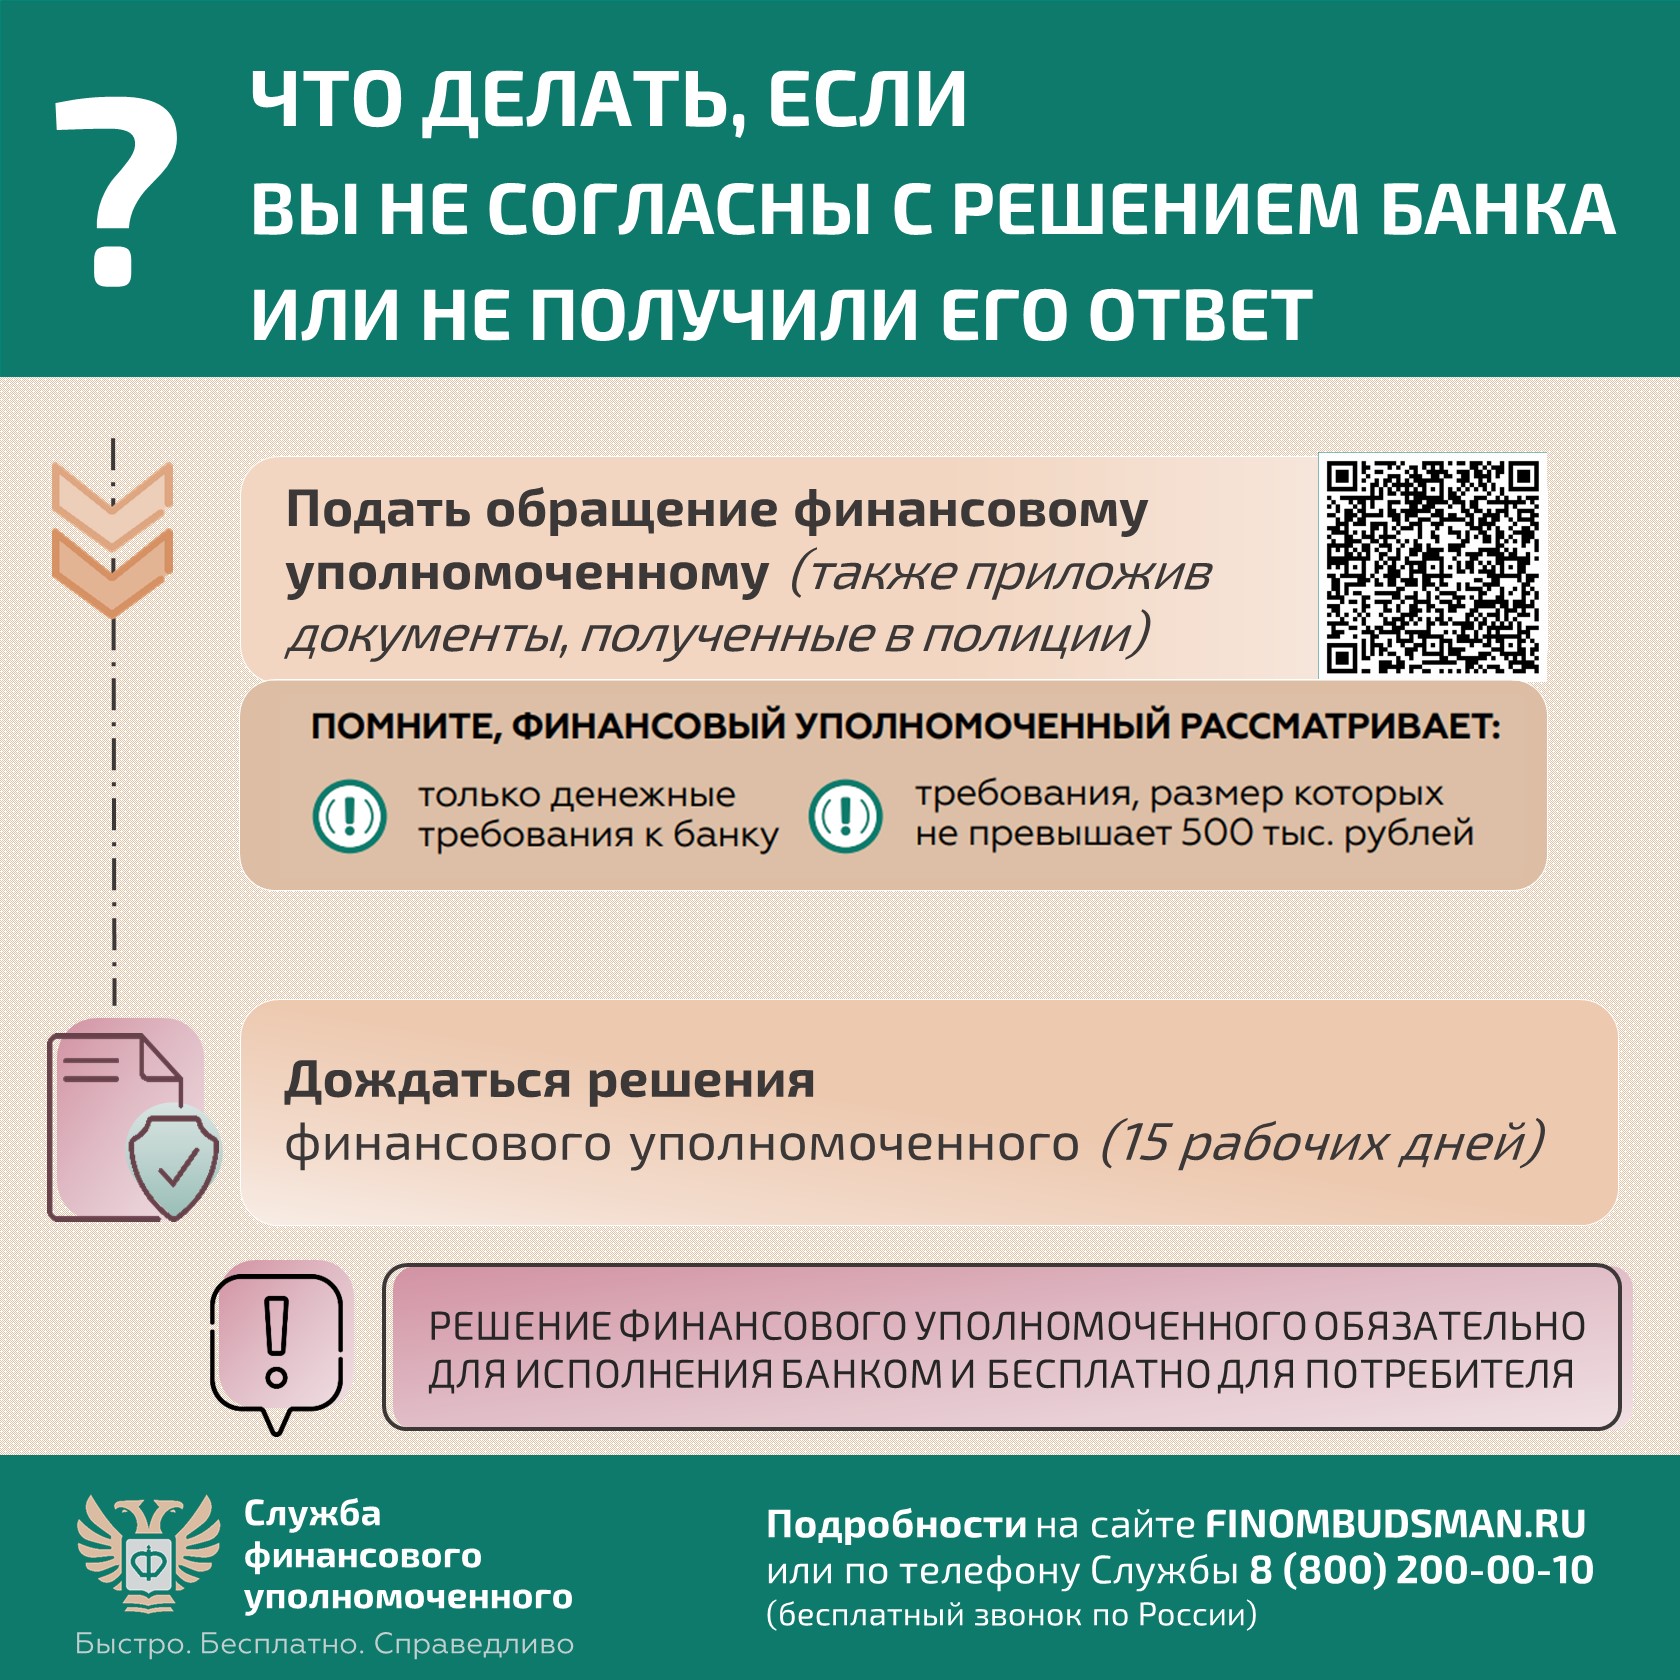
Финансовый уполномоченный бесплатно рассматривает в досудебном порядке обращения клиентов банков – физических лиц, содержащие денежные требования в размере не более 500 тысяч рублей. Если решение финансового уполномоченного будет в вашу пользу, банк обязан его исполнить.

Кроме того, вы можете обратиться к финансовому уполномоченному, если у вас возник денежный спор со страховой компанией, МФО, НПФ, КПК или ломбардом.

По полисам ОСАГО и по спорам с НПФ финансовый уполномоченный рассматривает обращения без ограничения по сумме требований.

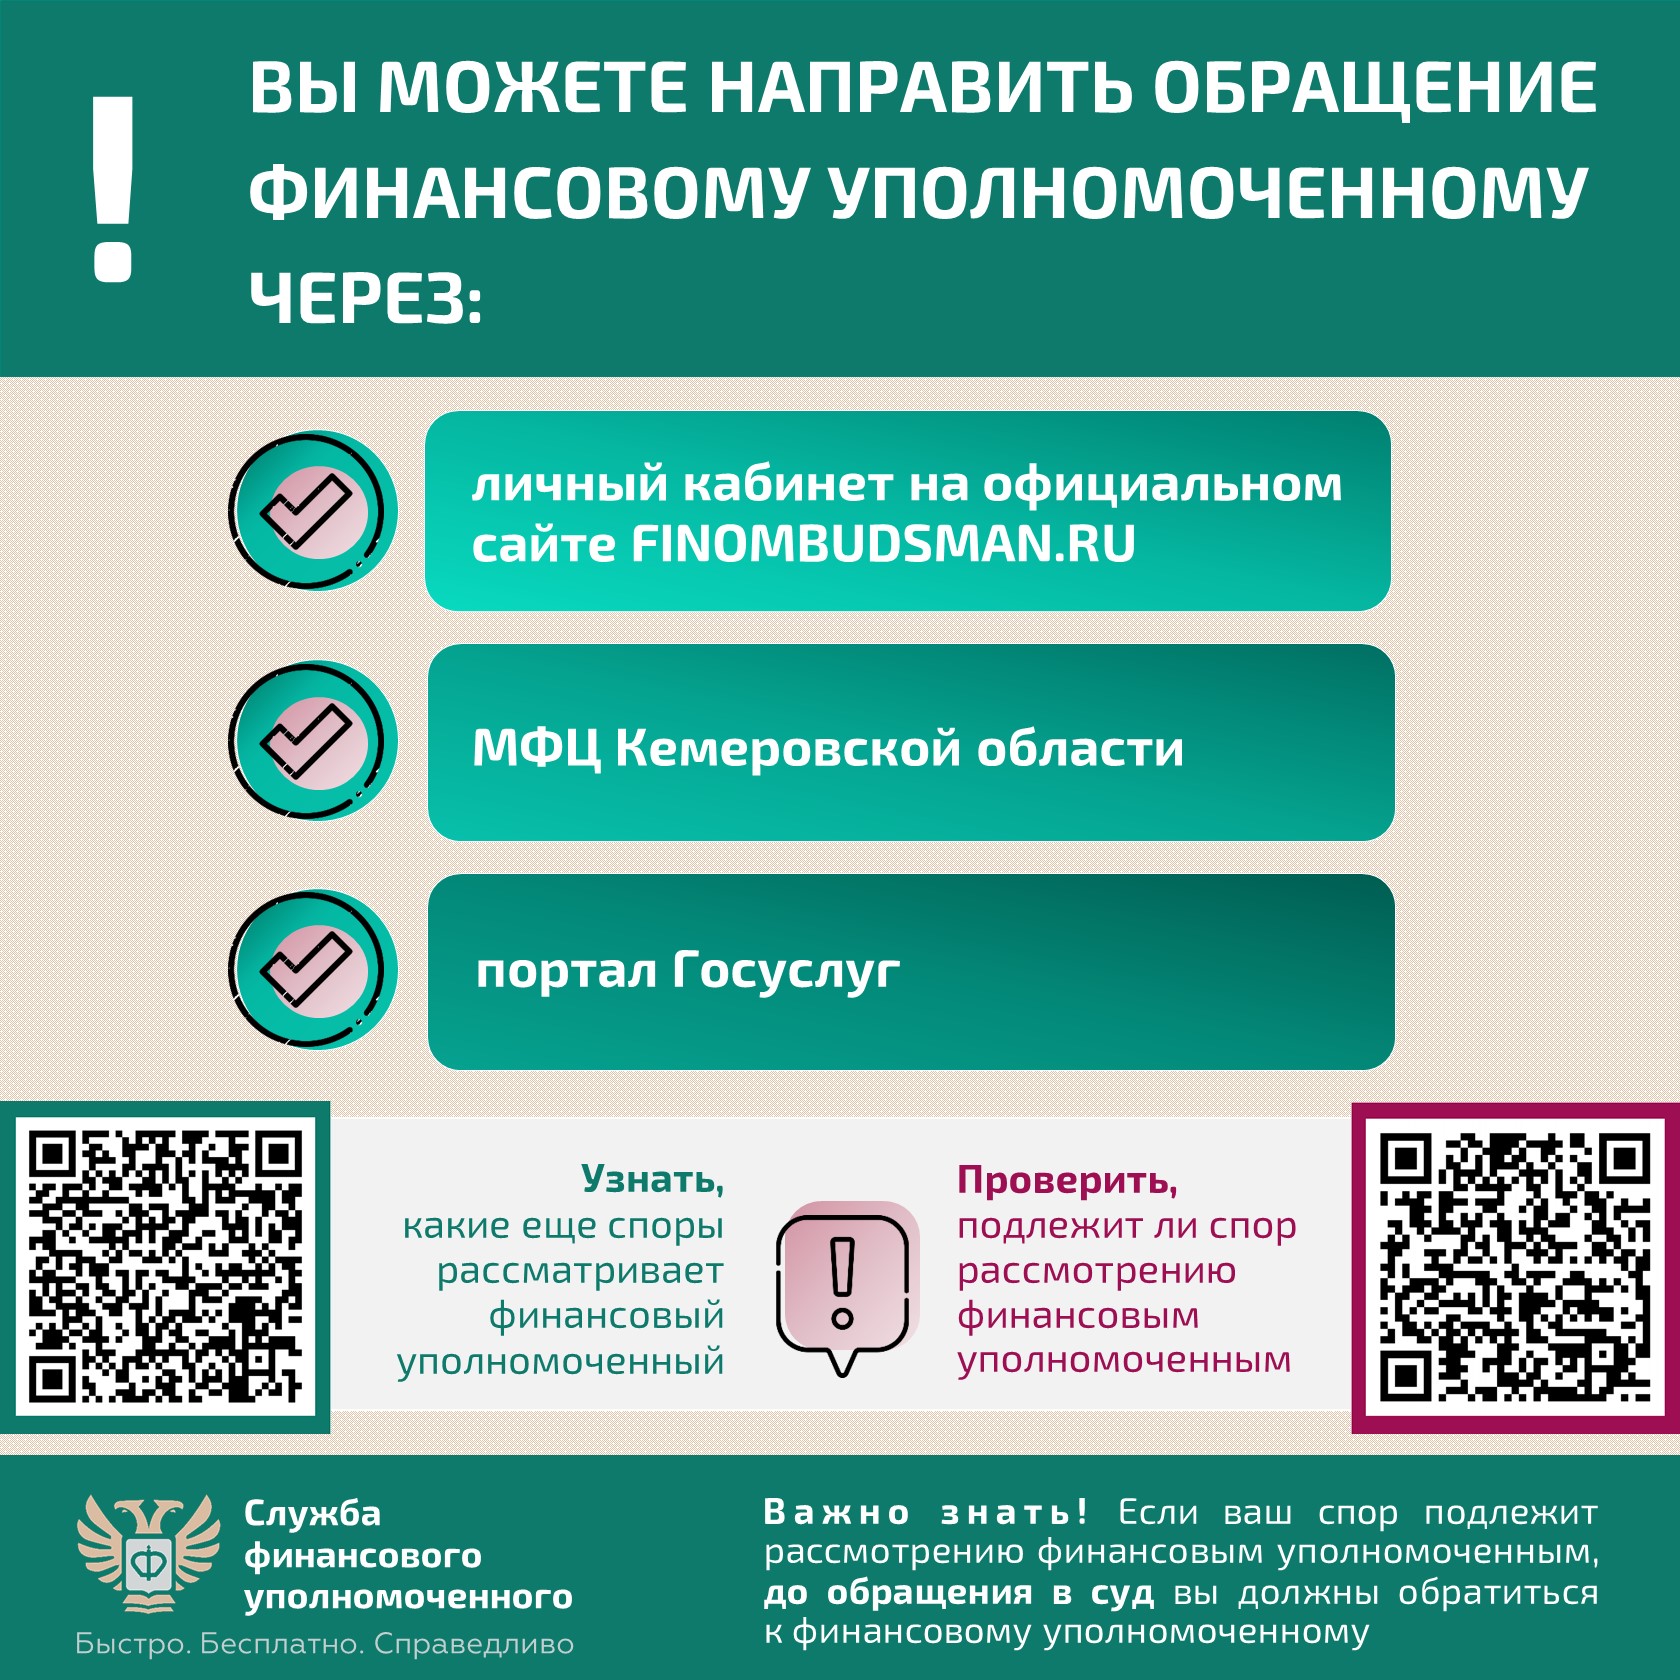
Важно знать! Если ваш спор с финансовой организацией относится к компетенции финансового уполномоченного, то за защитой своих прав вы должны обратиться к финансовому уполномоченному до обращения в суд. Данный порядок установлен законом и является обязательным.

Направить обращение финансовому уполномоченному можно через личный кабинет на сайте finombudsman.ru или через МФЦ Кемеровской области.

* Федеральный закон от 04.06.2018 № 123-ФЗ «Об уполномоченном по правам потребителей финансовых услуг»

Финуполномоченный

Финуполномоченный

Программа долгосрочных сбережений

Программа долгосрочных сбережений

Программа долгосрочных сбережений граждан (ПДС) — это добровольный накопительно-сберегательный продукт для граждан с участием государства. Инструмент предусматривает активное самостоятельное участие граждан в накоплении капитала как за счет личных средств граждан, так и за счет средств пенсионных накоплений.

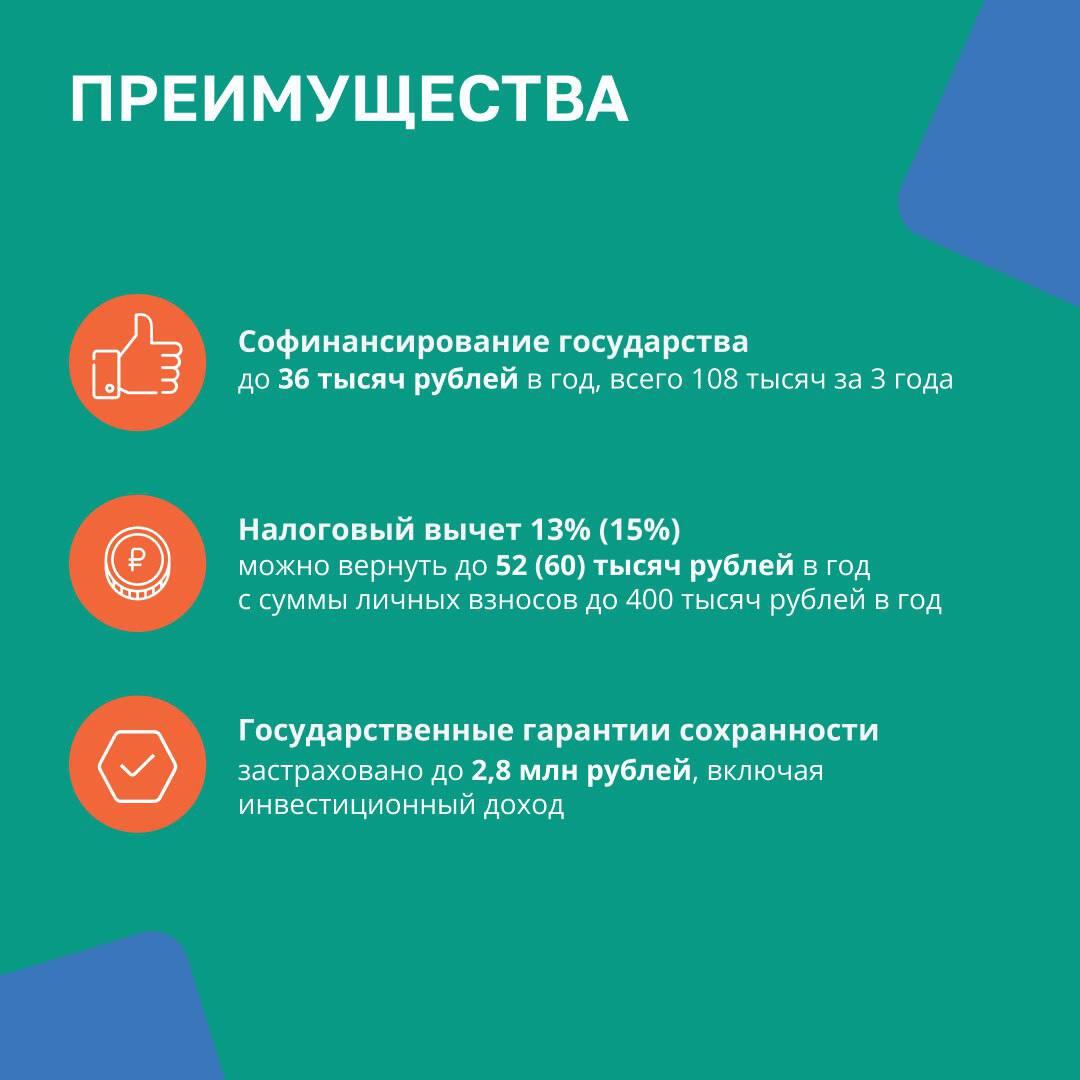
Государство обязано софинансировать накопления граждан в рамках ПДС. Софинансирование получат граждане, заключившие в 2024–2026 годах договор долгосрочных сбережений с НПФ и оплатившие взносы на сумму не менее 2 000 рублей в год. Дополнительная финансовая поддержка предусмотрена в течение трех лет (в дальнейшем этот срок может быть продлен).

Максимально возможный объем участия государства в софинансировании сбережений составляет 36 000 рублей в год. В рамках ПДС предусмотрены три формулы софинансирования в зависимости от дохода гражданина.

Государство также гарантирует участникам программы страхование внесенных средств в объеме до 2,8 млн рублей, налоговый вычет в размере до 52 000 рублей в год при уплате взносов на сумму до 400 000 рублей в год и возможность забрать средства досрочно при наступлении «особых жизненных ситуаций» (оплата дорогостоящего лечения и потеря кормильца).

Участие граждан в программе долгосрочных сбережений предполагается только на добровольной основе. Принять участие в программе долгосрочных сбережений может любой гражданин России возрастом от 18 лет. Копить средства в рамках ПДС можно и в пользу третьих лиц — например, детей. Накопленные в рамках программы денежные средства будут наследоваться в полном объеме.

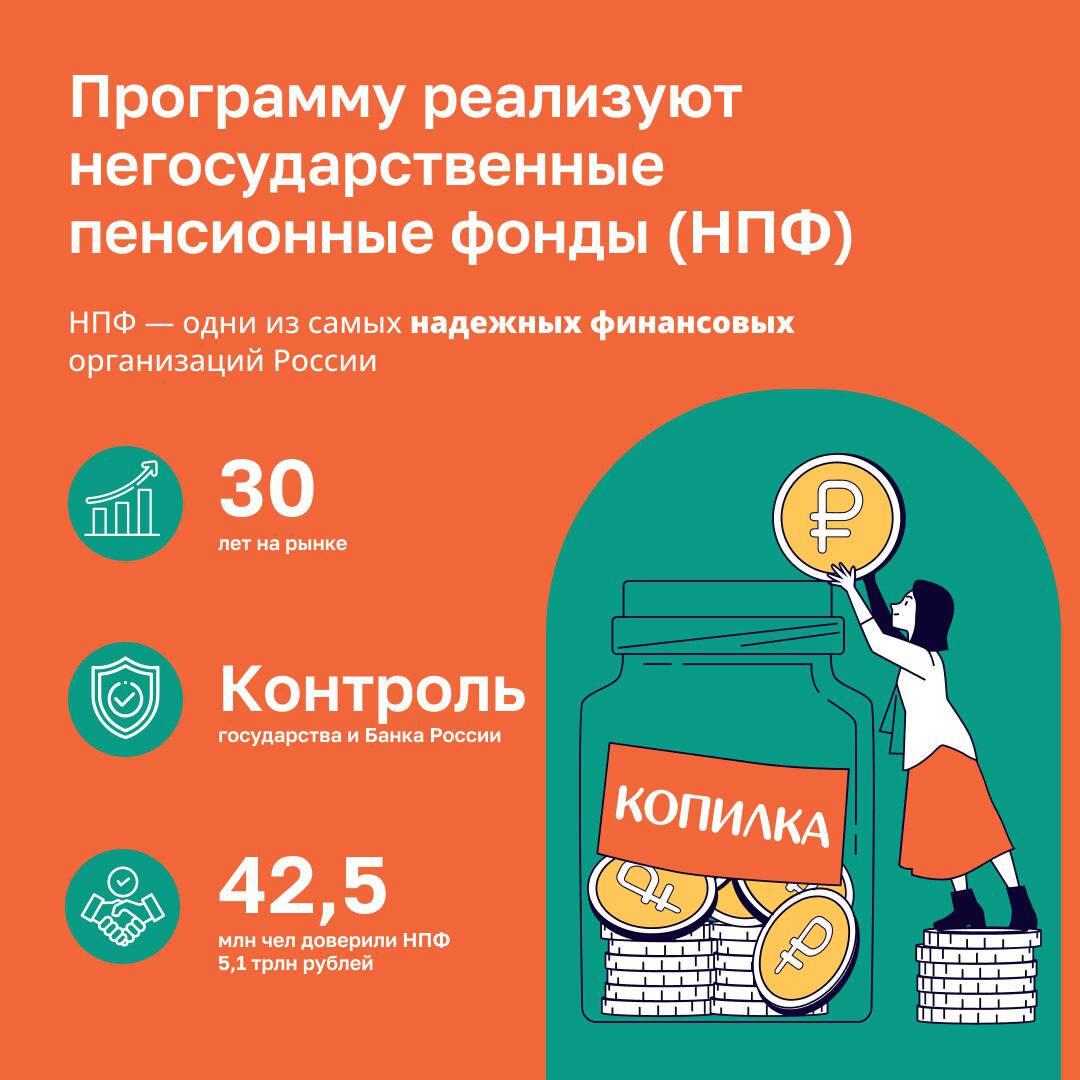
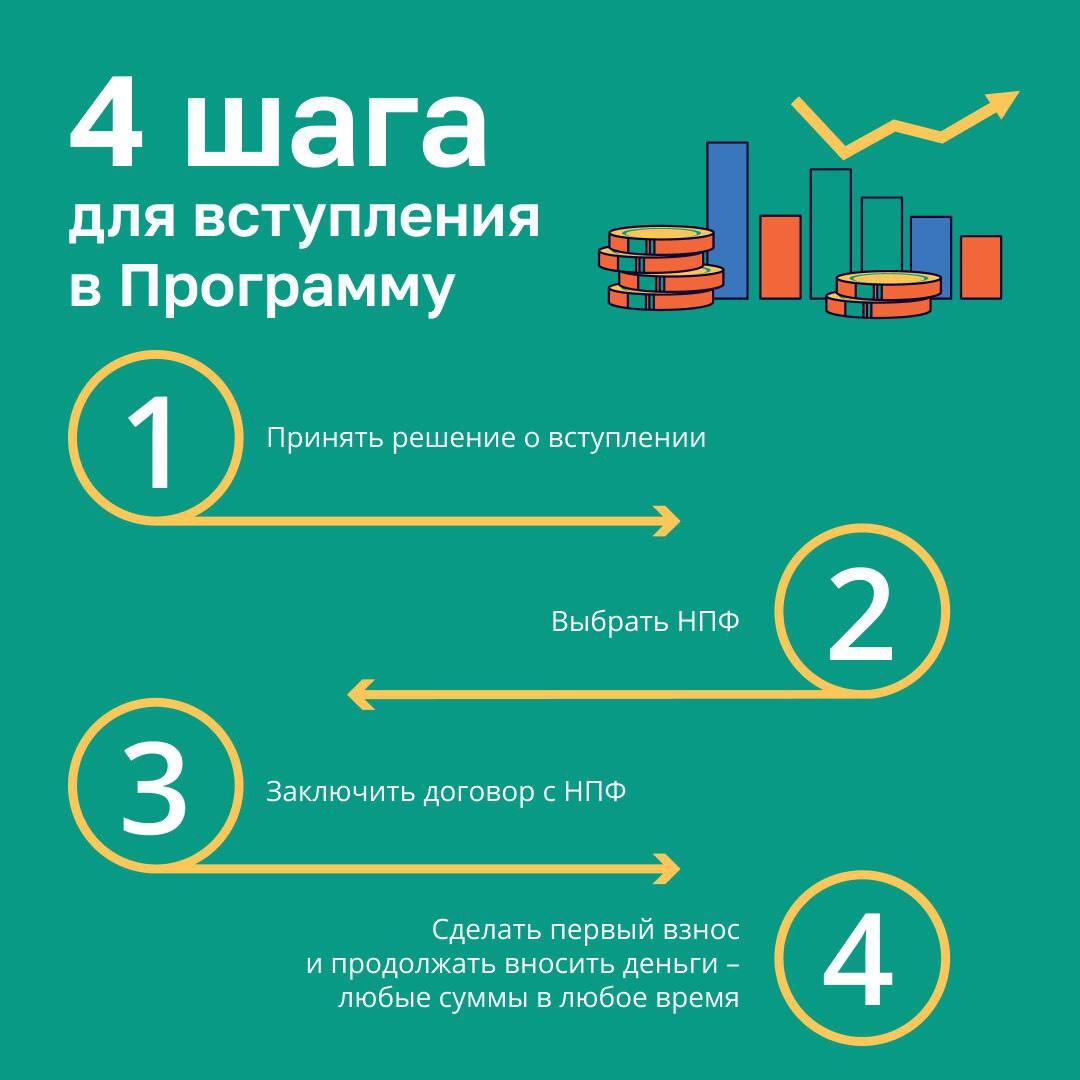
Для участия в ПДС гражданин должен выбрать одного или нескольких операторов — НПФ, которые будут управлять его средствами и инвестировать их. После этого необходимо заключить специальный договор долгосрочных сбережений и осуществлять добровольные взносы. Величину и периодичность взносов участник программы может определить самостоятельно. При этом предусмотрена возможность смены НПФ, но не чаще чем раз в пять лет.

Предполагается, что НПФ будут инвестировать средства граждан «на принципах доходности и безубыточности», то есть в консервативные финансовые инструменты. Как правило, НПФ вкладывают средства в государственные облигации и облигации крупнейших эмитентов, в основном госкомпаний.

Право на получение выплат в рамках ПДС будут иметь граждане, участвовавшие в программе не менее 15 лет или достигшие возраста 55 лет (женщины) и 60 лет (мужчины). По выбору участника программы периодические выплаты могут быть пожизненными или срочными (на срок не менее 10 лет). В том случае, если ежемесячная пожизненная выплата будет ниже 10% официального прожиточного минимума пенсионера, предусмотрена возможность единовременной выплаты.

К основным плюсам ПДС можно отнести софинансирование вложений государством, возможность инвестирования «замороженных» пенсионных накоплений, страхование внесенных средств и налоговый вычет.

Основной минус программы — невысокая доходность.

Осенняя сессия по финансовой грамотности

Осенняя сессия по финансовой грамотности

    Банк России приглашает кузбассовцев старшего поколения на осеннюю сессию онлайн-занятий по финансовой грамотности с 21.09.2023 по 15.12.2023, на которой расскажут:
О современных технологиях:

  • как дистанционно оплачивать услуги ЖКХ;
  • как делать переводы в банковском приложении;
  • как безопасно совершать безналичные платежи;

    О темах, которые актуальны всегда:

  • о мошеннических схемах и о том, как от них защищаться;
  • что нужно знать, чтобы избежать ошибок при выборе банковского вклада;
  • как правильно вести личный финансовый план.


    Такие уроки помогут людям зрелого возраста сформировать полезные навыки и чувствовать себя увереннее в различных ситуациях, связанных с финансами. Запланировано 174 вебинара, во время которых участники смогут в прямом эфире задать вопросы специалистам.
Расписание, инструкция для подключения и методические материалы размещены на сайте проекта: https://www.pensionfg.ru/ Начало вебинаров указано по московскому времени.

Он-лайн занятия по финансовой грамотности

Он-лайн занятия по финансовой грамотности

    С 07.02.2023 по 21.04.2023г. Банк России запускает весеннюю сессию обучения пенсионеров в рамках реализации проекта «Финансовая грамотность для старшего поколения».

         Расписание весенней сессии, информация об экспертах, инструкции для подключения и иные методические материалы размещены на сайте https://pensionfg.ru. Подключаться к онлайн-занятиям можно как группой, так и индивидуально из дома.

Регистрация на онлайн-занятия производится на сайте: https://pensionfg.ru

Занятия проводятся на платформе для проведения онлайн вебинаров: https://webinar.ru

Темы занятий:

    1. Экономия для жизни.
    2. Банковские услуги. Выбираем банк в помощники.
    3. Финансовое мошенничество. Защити себя и свою семью.
    4. Что нужно знать и как избежать ошибок при выборе вклада?

Занятие на тему «Налоги»

Занятие на тему «Налоги»

    06 декабря 2022 года в отделения Центра проведены лекционные занятия по финансовой грамотности на тему «Налоги».
В ходе лекции были раскрыты такие понятия как:
-история возникновения налогов;
-понятие и значение ИНН;
-Интернет сайты: «Узнай свою задолженность», «Личный кабинет налогоплательщика».


    Участники лекции поучаствовали в блиц — опросе, посмотрели фильм, а также получили памяти «Платим налоги вовремя» и раздали получателям услуг с разъяснением.

7 качеств финансово грамотного человека

7 качеств финансово грамотного человека

На базе отделения дневного пребывания «Активное долголетие» с получателями социальных услуг ведётся работа по повышению уровня финансовой грамотности. Сегодня занятие было посвящено теме: Финансовая грамотность это…. Что означает быть финансово грамотным человеком и какими качествами должен обладать такой человек.
Участники занятий просмотрели фильм, поучаствовали в блиц — опросе, а также узнали много нового и интересного, после чего участникам вручили памятку «7 качеств финансово грамотного человека».


#цсомундыбаш
#Таштагольский_район
#финансоваяграмотность

Урок Банка России

Урок Банка России

14 сентября 2022 года сотрудники МКУ «ЦСОГПВиИ Мундыбашского г.п.» прослушали урок первого заместителя Председателя Банка России Владимира Чистюхина «Как устроен финансовый рынок»